Société Générale dispose de plusieurs solutions susceptibles de financer une rénovation énergétique, mais la diversité de son offre ne suffit pas à établir qu’elle serait systématiquement l’une des meilleures banques pour tous les emprunteurs. L’intérêt réel dépend de l’éligibilité à l’Éco-PTZ, du reste à charge après les aides, du montant à financer, de la durée recherchée et surtout des conditions proposées pour un dossier comparable.
Pour un propriétaire, la méthode la plus solide consiste donc à commencer par les financements réglementés et les aides disponibles, puis à examiner les crédits bancaires complémentaires. SG mérite alors d’être comparée grâce à la variété de ses solutions, sans présumer à l’avance qu’elle offrira le coût total le plus faible.
Commencer par l’Éco-PTZ : le financement à 0 % à vérifier en priorité
Réponse directe : lorsqu’un projet est éligible, l’Éco-PTZ constitue logiquement l’un des premiers financements à examiner : il est accordé à 0 %, sans condition de revenus, et peut atteindre 50 000 € avec une durée maximale pouvant aller jusqu’à 20 ans selon les travaux.
Ces règles correspondent au cadre général présenté par France Rénov’ sur les règles de l’Éco-PTZ, vérifié le 29 septembre 2026. Le montant maximal et la durée ne s’appliquent toutefois pas automatiquement à chaque projet : ils dépendent notamment de la nature des travaux et du respect des conditions d’éligibilité.
Sans condition de revenus ne signifie pas sans analyse bancaire : l’accès au dispositif n’est pas conditionné à un niveau de revenus déterminé, mais la capacité d’emprunt du ménage reste prise en compte pour l’octroi du prêt.
Le rôle de l’Éco-PTZ est donc différent de celui d’un crédit bancaire classique portant intérêt. Avant de rechercher le taux le plus attractif sur un prêt complémentaire, il est utile de déterminer quelle part du projet peut relever de ce financement réglementé et quelles dépenses resteront réellement à couvrir.
Ce qui rend l’offre SG intéressante : plusieurs voies pour un même projet
Selon les pages officielles vérifiées, SG ne se limite pas à un seul produit pour la rénovation énergétique. Elle combine un Éco-PTZ, des crédits dédiés aux travaux ou aux économies d’énergie, ainsi qu’un accompagnement à la rénovation. Cette largeur de gamme peut être utile pour adapter le financement au type de projet, mais elle ne constitue pas, à elle seule, la preuve d’un avantage tarifaire sur le marché.
Les principales briques à distinguer
- l’Éco-PTZ, qui relève d’un dispositif réglementé ;
- les crédits SG destinés aux travaux ou aux équipements favorisant les économies d’énergie ;
- l’accompagnement à la rénovation proposé avec Hello Watt.
Le Prêt Développement Durable est présenté par SG comme un financement destiné aux travaux d’économie d’énergie. Les conditions vérifiées indiquent un financement à partir de 1 600 €, pouvant couvrir jusqu’à 100 % du montant de l’opération, sur une durée de 3 à 25 ans, à taux fixe, avec des possibilités de modulation et de report selon les conditions de l’offre.
SG présente également Hello Watt comme partenaire d’accompagnement à la rénovation énergétique. D’après la banque, cet accompagnement peut notamment porter sur les démarches administratives, les aides et l’accès à un réseau d’artisans RGE. Il s’agit d’un service d’accompagnement distinct de l’octroi du crédit : sa présence ne garantit ni l’acceptation d’un financement ni un coût de travaux inférieur.
Cette combinaison peut constituer un point d’intérêt pour un propriétaire qui souhaite examiner plusieurs voies de financement au sein d’un même écosystème. Plusieurs concurrents disposent toutefois eux aussi de solutions réglementées, de prêts dédiés aux travaux ou de services d’accompagnement ; la valeur de l’offre SG doit donc rester évaluée au regard du projet concret.
Choisir entre crédit conso vert, prêt long et Éco-PTZ selon le besoin
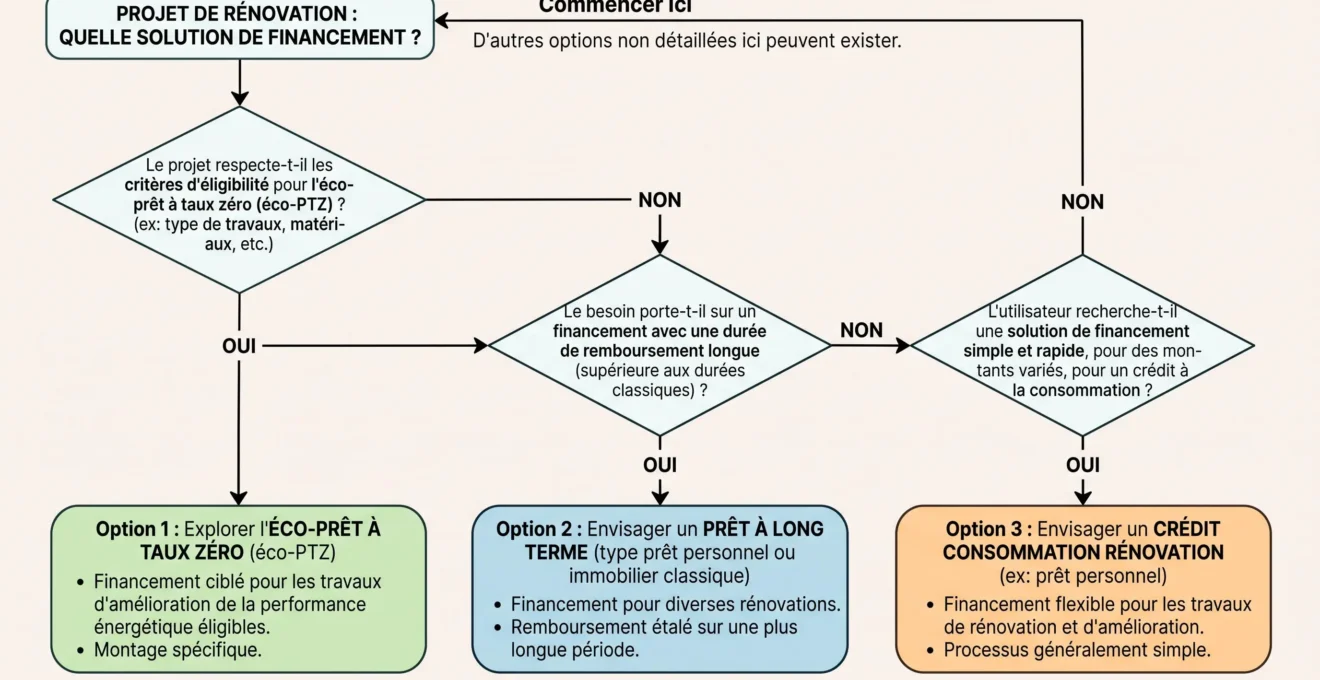
Le bon produit dépend principalement de quatre éléments : l’éligibilité aux dispositifs réglementés, le montant restant à financer, l’horizon de remboursement et le besoin de souplesse. Il est donc préférable de comparer d’abord la nature des financements avant de comparer leurs coûts.
Conditions SG vérifiées le 29 septembre 2026 : le Crédit Travaux Expresso SG est présenté comme un crédit amortissable non affecté, accessible à partir de 1 000 € sur 12 à 84 mois. SG indique une réponse de principe immédiate jusqu’à 35 000 € et, sur demande, une possibilité de mise à disposition des fonds dès le 8e jour après acceptation lorsque les conditions sont réunies.
Une réponse de principe ne constitue pas un accord définitif. De même, la mention d’une disponibilité possible dès le 8e jour ne signifie pas que les fonds sont automatiquement versés à cette date. Ces précisions sont importantes lorsqu’un chantier impose un calendrier de paiement serré.
| Critère | Éco-PTZ | Crédit travaux / développement durable |
|---|---|---|
| Logique principale | Financement réglementé à 0 % pour des travaux éligibles | Financement bancaire complémentaire ou alternatif selon le projet |
| Montant ou durée vérifiés | Jusqu’à 50 000 € ; remboursement de 36 à 240 mois selon les travaux sur la page SG vérifiée | Travaux Expresso : à partir de 1 000 €, sur 12 à 84 mois ; Prêt Développement Durable : à partir de 1 600 €, sur 3 à 25 ans |
| Point de vigilance | Éligibilité des travaux et acceptation du dossier | TAEG, frais, assurance, durée et conditions contractuelles à comparer |
- Les travaux sont éligibles à l’Éco-PTZ :
commencer par vérifier le financement réglementé disponible avant d’ajouter un prêt portant intérêt.
- Le projet nécessite surtout un crédit travaux plus souple :
examiner les solutions de crédit à la consommation adaptées au montant et à la durée recherchés.
- Le besoin porte sur un financement de longue durée :
étudier les caractéristiques du Prêt Développement Durable et son coût total pour le dossier concerné.
Pourquoi l’Éco-PTZ ne suffit pas à faire de SG « la meilleure » banque
La présence de l’Éco-PTZ n’est pas spécifique à SG. Dans l’échantillon de banques dont les offres officielles ont été vérifiées le 29 septembre 2026, BNP Paribas, Crédit Agricole, Banque Populaire Grand Ouest et Crédit Mutuel présentent également des solutions destinées à la rénovation énergétique. Cette observation doit rester limitée à cet échantillon : elle ne permet pas de généraliser à l’ensemble du marché bancaire français.
| Établissement | Éléments publiés | Portée de la comparaison |
|---|---|---|
| SG | Éco-PTZ jusqu’à 50 000 € ; crédits SG dédiés ou compatibles avec des travaux de rénovation énergétique | Caractéristiques des pages officielles SG |
| BNP Paribas | Éco-PTZ de 15 000 € à 50 000 € sur 36 à 180 mois via Domofinance | Offre officielle BNP Paribas vérifiée ; prêteur mentionné : Domofinance |
| Crédit Agricole | Éco-PTZ pouvant atteindre 50 000 € pour une rénovation globale et solution de préfinancement d’aides | Page nationale ; certaines modalités peuvent varier selon la caisse régionale |
| Banque Populaire Grand Ouest | Prêt rénovation énergétique de 2 500 € à 75 000 €, Éco-PTZ jusqu’à 50 000 € et accompagnement Cozynergy | Données propres à Banque Populaire Grand Ouest, sans généralisation à tout le réseau |
| Crédit Mutuel | Éco-PTZ jusqu’à 50 000 €, Crédinergie jusqu’à 75 000 € et Prêt Avance Rénovation jusqu’à 30 000 € | Caractéristiques de la page Crédit Mutuel consultée |
Ce benchmark montre surtout que plusieurs établissements associent financement réglementé et solutions bancaires spécifiques. Il ne désigne aucun vainqueur : les produits ne relèvent pas tous du même régime, leurs durées diffèrent et leurs conditions personnalisées ne sont pas disponibles sur une base suffisamment homogène pour établir un classement tarifaire.
Réduire d’abord le reste à charge avec les aides disponibles
Le montant du crédit ne devrait pas être déterminé à partir du seul coût brut du chantier. Les aides mobilisables peuvent réduire le besoin de financement. Les règles vérifiées indiquent notamment que MaPrimeRénov’ peut être cumulée avec l’Éco-PTZ pour financer le reste à charge de travaux éligibles, dans les limites applicables aux dispositifs.
Les règles et dispositifs pouvant évoluer, le contexte des aides à la rénovation énergétique doit être vérifié sur une source publique avant de figer le plan de financement. Un barème générique ne suffit pas à déterminer le montant réellement accessible à un ménage.
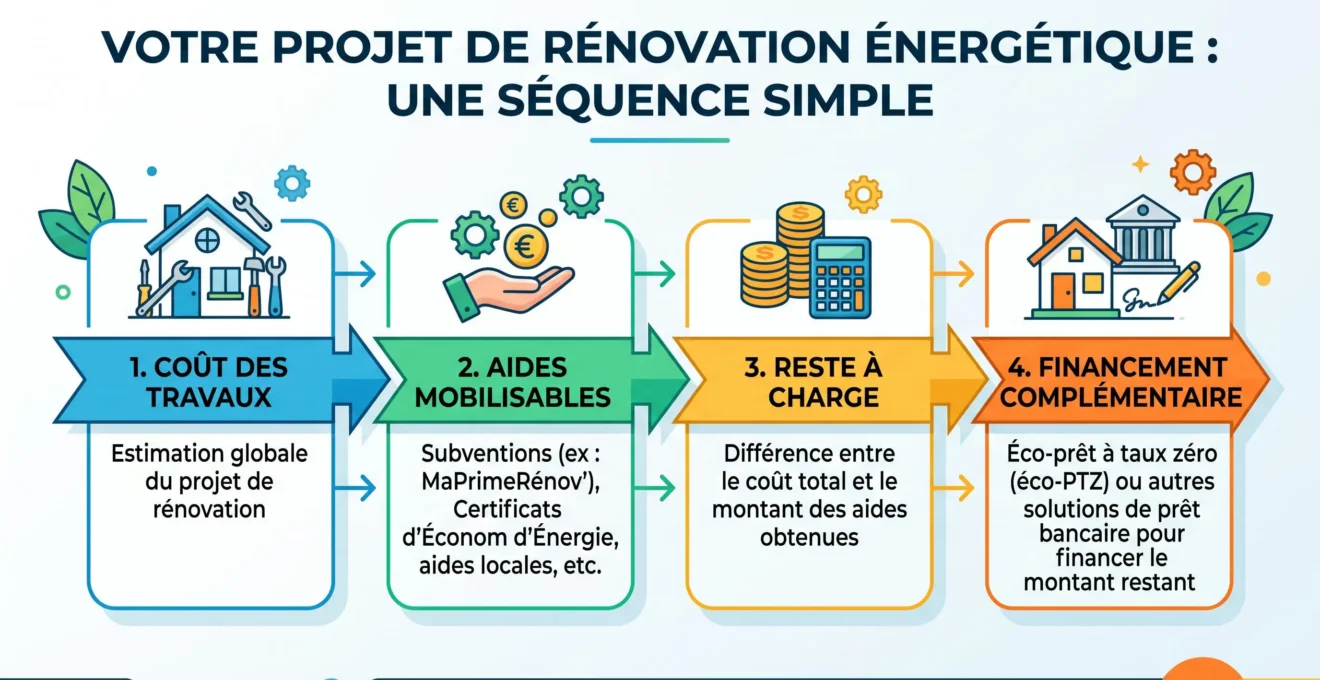
- Recenser les travaux réellement prévus
Le financement dépend de la nature du chantier et des dépenses retenues.
- Vérifier les aides mobilisables
Identifier les dispositifs applicables avant de calculer le besoin d’emprunt.
- Calculer le reste à charge
Évaluer ce qui demeure à financer une fois les aides estimées.
- Tester l’éligibilité à l’Éco-PTZ
Utiliser le prêt réglementé lorsqu’il est compatible avec le projet et le dossier.
- Compléter seulement si nécessaire
Comparer ensuite les autres crédits sur le montant réellement restant.
Pour approfondir le rôle des certificats d’économies d’énergie, la page consacrée à la prime CEE pour la rénovation énergétique peut compléter cette démarche. Ses éventuelles valeurs chiffrées doivent toutefois être vérifiées à nouveau avant d’être utilisées dans un calcul actuel.
Une autre ressource interne présente les aides à la rénovation énergétique des maisons anciennes. L’objectif est de compléter l’examen des dispositifs avant de choisir le montant et la durée d’un crédit.
Le vrai test : comparer le TAEG et le coût total sur le même dossier
À ne pas confondre : la diversité d’une gamme ou la présence d’un Éco-PTZ ne prouve pas qu’une banque propose le meilleur taux ou le coût total le plus faible. Une telle conclusion exige des propositions comparables portant sur le même dossier.
Pour déterminer si SG est réellement avantageuse dans une situation donnée, les offres doivent être comparées avec les mêmes paramètres : même montant emprunté, même durée, même type de financement et même période de simulation. Il faut ensuite examiner le TAEG, les frais de dossier, l’assurance éventuelle, les garanties, les possibilités de modulation et les conditions de remboursement anticipé.
Les pages publiques consultées ne permettent pas d’établir que SG affiche systématiquement le TAEG le plus bas du marché. Une simulation isolée ne suffirait d’ailleurs pas à le démontrer, car son résultat dépendrait du profil, de la durée et des caractéristiques du financement.
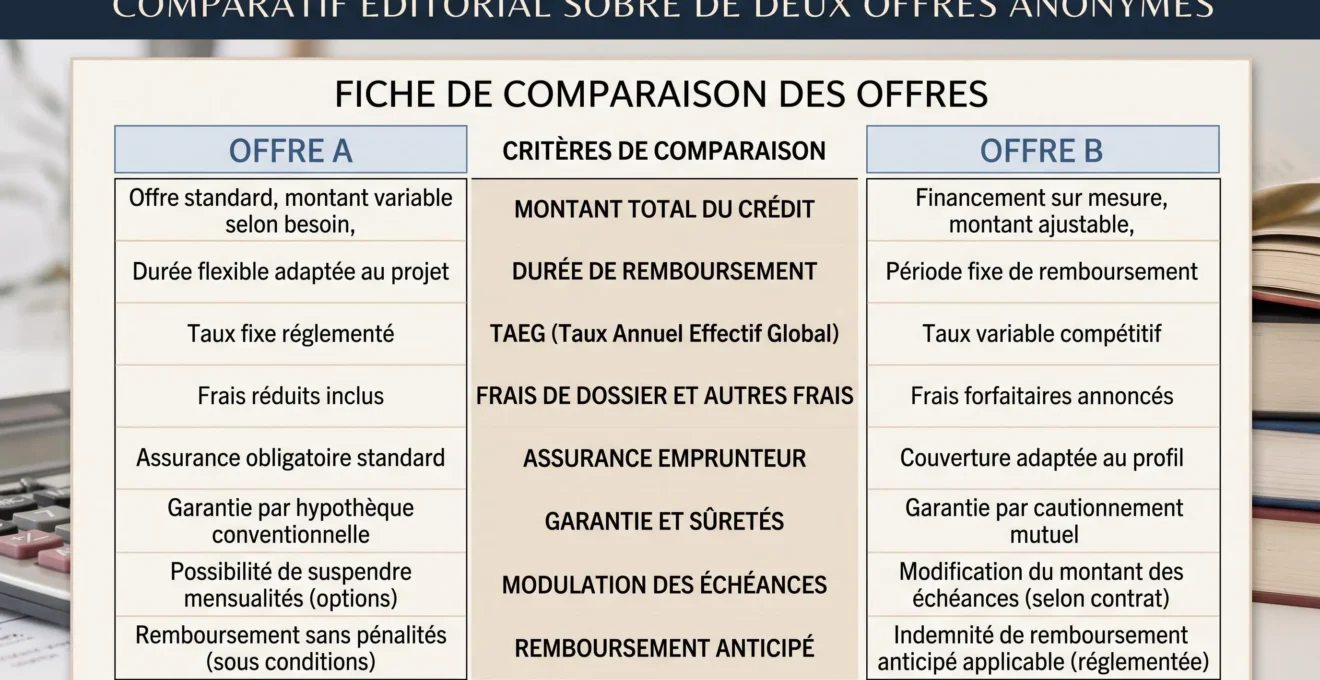
Une ressource consacrée à une comparaison des taux de prêt Société Générale peut illustrer les critères habituellement examinés lors d’une comparaison bancaire. Comme cette page porte sur 2024, ses éventuels taux ne doivent pas être repris comme des données actuelles en 2026.
La conclusion pertinente n’est donc pas de rechercher une banque gagnante en général, mais d’identifier celle qui propose, pour le projet concerné, le meilleur équilibre entre coût total, durée, souplesse et conditions d’accès. SG peut parfaitement ressortir favorablement d’une comparaison individuelle, mais ce résultat doit venir des simulations elles-mêmes.
La méthode en 5 étapes pour choisir son financement rénovation
Une décision fiable peut être construite sans multiplier les critères : il suffit d’appliquer toujours le même ordre d’analyse. Cette méthode permet d’éviter de comparer trop tôt des crédits qui ne répondent pas au même besoin.
- Définir précisément le projet. Chiffrer les travaux réellement envisagés et identifier les postes de rénovation énergétique concernés.
- Vérifier les aides. Examiner les dispositifs publics et les autres soutiens mobilisables afin d’estimer le reste à charge.
- Tester l’Éco-PTZ. Si le projet entre dans son champ, vérifier son montant potentiel et ses conditions avant d’ajouter un crédit portant intérêt.
- Demander des simulations homogènes. Utiliser le même montant, la même durée et la même nature de financement chez les établissements comparés.
- Comparer le coût et la souplesse. Examiner TAEG, frais, assurance, garanties, modulation et remboursement anticipé avant de choisir.
Cette grille conduit à une conclusion plus utile qu’un classement général : SG dispose d’une gamme suffisamment large pour être sérieusement comparée lorsqu’un projet de rénovation énergétique nécessite plusieurs solutions de financement. Le choix final dépend toutefois du dossier, des aides mobilisables et des conditions effectivement proposées au moment de la demande.